輸入申告に記載する品目コードは、3つのことを同時に決める。支払う関税、炭素国境調整メカニズムが適用されるかどうか、そしてどの通商措置が付くかである。サプライヤーは古いインボイスから写したコードを平然と渡してくる。それは御社の金を賭けた推測であり、誤った場合の責任は輸入者にある。
簡単な答え: 鋼製ジェリカンのHSコードは何か。
7310項。内張りの有無を問わず、容量300リットルまでの鉄製または鋼製のタンク、樽、ドラム、缶、箱を対象とする。HDPE製ジェリカンとプラスチック製キャップは3923、アルミニウム缶は7612に分類される。最初の6桁はどこでも共通だが、それ以降はEUと英国でコードが異なり、分類を確定できるのは拘束力のある事前教示だけである。
液体容器が分類される項
| 品目分類番号 | 対象範囲 | 該当する主な製品 |
|---|---|---|
| 7310 | 鉄鋼製のタンク、たる、ドラム缶、缶、箱その他これらに類する容器(容積が300 L 以下のもので、内張りの有無を問わない) | 鋼製・ステンレス製ジェリカン、縦型・横型の鋼製タンク |
| 3923 | プラスチック製の物品運搬用又は包装用の製品、並びにプラスチック製の栓、ふた、キャップその他これらに類する物品 | HDPE製ジェリカン、プラスチック製キャップ類 |
| 7612 | アルミ製の樽、ドラム缶、缶およびこれに類する容器(容量300リットル以下) | アルミ製携行缶 |
参考としての項であり、分類の裁定ではない。付属品は、それが用いられる容器とは別に分類されることが多い。鋼製の取付ブラケット、真鍮製のコック、ゴム製パッキンは、それぞれ異なる類に該当しうる。
コードの構成
最初の 6 桁は国際的な Harmonised System であり、どこでも同じである。その先で体系は分かれる。EU は 8 桁の Combined Nomenclature へ、さらに 10 桁の TARIC へ拡張し、そこで貿易政策上の措置が表現される。英国は同じ 6 桁を基礎に独自の関税表を運用する。したがってコードは 6 桁を超えると市場間で持ち運べず、両方に同じ番号を示す供給者は、どちらも確認していないと告げているに等しい。
分類は一般解釈規則に順に従う。規則1は、項の規定と部・類の注が優先すると定めているため、販売上の説明が何かを決めることは決してない。物品が複合品であるか、異なる材料からなる場合は、規則3が順に適用される。最も特定的な記述が優先する。それでも決まらない場合は、物品を構成する材料または構成部分のうち、その物品の 重要な特性 が決定する。それでも決まらない場合に限り、番号順で最後の項が採用される。規則6は、同じ手順を号の段階で繰り返す。
本質的性質の規則は、この分野で実際の問題を決める規則である。キャップと注ぎ口を1つの小売パッケージとして供給される缶は、本質的性質を与えるものによって分類され、それは付属品ではなく容器であるから、そのセットは缶に従う。同じ注ぎ口を別の品目として購入すれば、それ自体の材質の項で、それ自体の税率で分類される。したがって物理的に同一の部品が、どう梱包しどう請求するかによって異なる分類に着地する。これは税関上の帰結を伴う商業上の判断である。
品目コードが関税以上に重要な理由
- CBAM. 炭素国境調整メカニズムは対象貨物を項(heading)単位で列挙しており、7310 はその一覧に載っている。鋼製缶を 7310 に分類すれば EU 側の輸入者は CBAM の義務を負い、プラスチック製を 3923 に分類すれば負わない。
- 通商措置。 アンチダンピング税、セーフガード、割当はコードと原産地に紐づくもので、製品説明には紐づかない。鉄鋼は措置が多く課される分野である。
- 特恵関税。 貿易協定の税率がそもそも適用されるかどうかは、コードと当該コードに対応する原産地規則の組合せで決まる。
原産地は法的な判定であって出荷地の住所ではない
貨物が出港した国が原産国とは限らない。原産地は当該産品に紐づく規則によって決まり、貿易協定の特恵を主張する場合はその協定自身の原産地規則によって決まる。いずれも通常、貨物がどこで混載されたかではなく、実質的変更がどこで生じたかによる。
二拠点調達のサプライヤーにとっての実務上の帰結はこうだ。生産が工場間で移ると原産地が変わり、関税が上下し、適用される通商措置も変わりうる。
原産地を決めるのは、最後の実質的変更がどこで生じたかである。プレス成形の鋼製缶であれば、それは梱包地でも混載地でもなく、鋼板コイルが成形され仕上げられた場所である。第三国を経由して出荷しても何も変わらない。第四国から請求書を出しても同じである。原産地は製造に従う。だからシンガポールの契約窓口があっても、その貨物がシンガポール原産になるわけではない。
貿易協定の特恵を主張する場合は、その協定自身の原産地規則が適用され、それは一般規則より厳格である。通常は関税分類変更または付加価値率という形でしきい値を定めており、これを満たさずに特恵を主張することは、解釈の相違ではなく申告の誤りである。
各生産拠点の原産地申告書は、税関から照会が来てからではなく、必要になる前に取得しておくこと。
2種類の原産地は自社の記録の中で分けておくこと。異なる規則に従い、必要となる場面も異なるからである。非特恵原産地は、アンチダンピング税、セーフガード措置、割当てが適用されるかどうかを決めるものであり、貿易協定の有無にかかわらず存在する。特恵原産地は、税率の軽減を得るために特定の協定のもとで行う主張であり、独自のより厳しい基準と独自の書式を伴う。一方を裏付けるサプライヤー宣誓書が、必ずしももう一方を裏付けるとは限らない。
二重調達のプログラムにとって、これは理屈の話ではなく、書類整理の規律である。同じ図面で作った同じ設計でも、2か国の2工場で作れば原産地が2つあり、関税の結果も、適用される措置も、特恵の位置づけも2通りになりうる。したがって、ある貨物をどちらの工場が作ったかは、輸入申告から生産記録まで追跡できなければならない税関上の事実である。その連結は、照会を受けたときではなく、発注時に作っておくこと。
推測をやめ、拘束力のある事前裁定を取る
いずれの市場も、当局を分類に拘束する決定を発給している。EUでは 拘束的関税情報(BTI)、英国では 事前関税裁定(ATaR)。いずれも決定日から3年間有効であり、保有者だけでなく当局をも拘束する。EUのBTIは、発給した加盟国だけでなく、すべての加盟国の税関当局を拘束する。分類に関する法令、解説注釈、判例が足元で動けば、どちらも期間の途中で効力を失いうる。
取得には時間がかかるが、有効期間中は議論の余地をなくす。ある程度の規模のプログラムで、分類に実際の争点がある製品群であれば、これは安価な確実性であり、3年は金型のサイクルを十分にカバーする長さである。最初の照会を受けてからではなく、最初の輸入申告の前に申請すること。紛争の最中に得た教示は、すでに行った申告を解決しないからである。
サプライヤーに求めるべきもの
- 番号だけでなく、該当すると考える項番とその根拠
- 重量比の材質構成。分類は構成材料で決まることが多いため
- 当該ロットの製造国と原産地申告
- 純重量および総重量。関税とCBAM閾値の双方に必要となる
当社の立場
当社は、ご注文の前に、どの製品についても該当すると考える関税分類の項を、その根拠とともに確認し、その生産ロットの生産国を明示します。どの供給者も、事前教示のように依拠できる分類をお渡しすることはできません。分類はお客様の市場の税関当局が決定するものであり、それを確定させるのは拘束力のある事前教示だけです。当社の見解は、お客様ご自身の確認の出発点としてお使いください。
まずは
| 用途 | おすすめの缶 | 選ぶ理由 |
|---|---|---|
| 鋼製、項7310 | 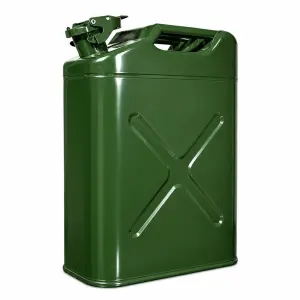 20L NATO規格 スチール携行缶 |
CBAMの対象となる項でもある。 |
| プラスチック製、項3923 | 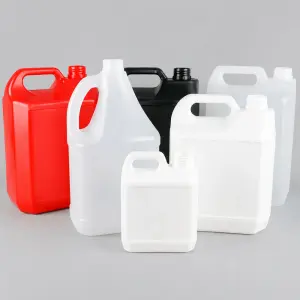 エコノミーHDPEジェリカン — 非UN |
CBAMの対象外、包装規則の対象内。 |
| アルミ製、項7612 | 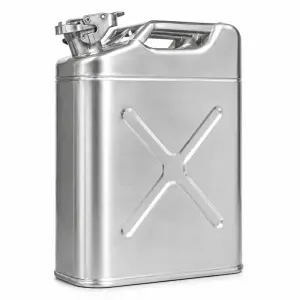 20L アルミ NATO規格缶 |
類が違えば適用される措置も違う。 |
| 付属品は別分類 |  キャップ・クロージャー・パッキン |
クロージャーが容器と同じ扱いになることはまれ。 |
よくある質問
鋼製ジェリカンの品目コードは何か。
容量300リットル以下の鋼製容器は第7310項に分類され、同項は内張りの有無を問わず鉄鋼製のタンク、たる、ドラム缶、缶および箱を対象とする。プラスチック製の容器および閉栓部品は3923に、アルミニウム製のものは7612に分類される。これらは方向づけであって決定ではない。分類を決めるのは、御社の市場の税関当局である。
品目コードは英国とEUで同じか。
共通なのは6桁までである。最初の6桁は国際的なHarmonised Systemであり、どこでも同一である。EUはこれをCombined Nomenclatureとして8桁に、通商政策措置を表現するTARICとして10桁に拡張している。英国は同じ6桁を基礎に独自の関税率表を運用している。コードは6桁を超えると市場間で流用できない。
品目コードが関税率以上に重要なのはなぜか。
CBAMが対象品目を項単位で列挙しているからである。鋼製缶を7310に分類すればEU輸入者にCBAM義務が生じるが、3923に分類されるプラスチック製缶には生じない。アンチダンピング税、セーフガード、割当もまた、商品説明ではなくコードと原産地に紐づく。しかも鉄鋼は措置が集中している分野である。
原産国は出荷元と同じか。
いいえ。原産地は、実質的変更がどこで行われたかに基づく法的な判定であり、貿易協定の適用を主張する場合は、その協定自体の原産地規則に従う。二拠点調達のサプライヤーにとって、これは重要である。工場間で生産を移すと原産地が変わりうる。原産地が変われば関税が変わり、適用される措置も変わる。
分類について確実性を得るにはどうすればよいか。
拘束力のある事前教示を申請すること。EUはBinding Tariff Informationを、英国はAdvance Tariff Rulingsを発給し、いずれも有効期間中は当局を拘束する。頼れる分類をサプライヤーが与えることはできない。分類を決めるのは、御社の市場の税関当局だからである。
参考資料
本ページが依拠する規格・法令を発行機関へのリンク付きで示す。市場規則を挙げている箇所については、仕様に反映する前に最新版を確認すること。
初回公開日
最終確認日 確認者: Clarence Cheang(共同創業者兼COO) ガイドの確認方法 Fortitude21は液体容器を製造・販売しています。当社のガイドにアフィリエイトリンクはありません。