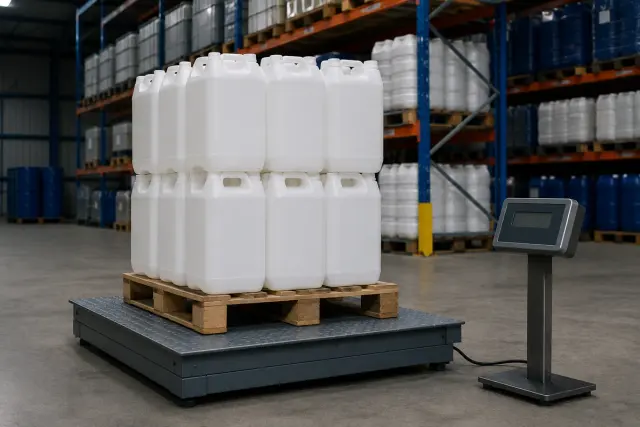
包装として設計されたプラスチック容器を英国に輸入する場合、再生プラスチックを30パーセント以上含まないものには税が課される。課税は重量に基づき、価格に対する比率ではなくトンあたりの定額であり、負担は輸入者に落ちる。
簡単な答え: 輸入容器にかかる英国プラスチック包装税は誰が納めるか。
輸入者である。課税対象は、再生プラスチックの含有率が重量比で30%未満のプラスチック包装部材で、トン単位で課され、海外の工場に英国での納税義務はない。12か月間に完成したプラスチック包装を10トン輸入または製造した時点で登録する。再生材が30%以上の包装は非課税だが、この10トンの数量には算入される。
税率と閾値
| 内容 | 該当する内容 |
|---|---|
| 2026年4月1日からの税率 | 1トンあたり228.82ポンド |
| 適用対象 | 重量比で再生材30%未満のプラスチック包装 |
| 登録のしきい値 | 過去12か月間に英国内で製造され、又は英国に輸入された完成プラスチック包装部材10 t、又は今後30日間に見込まれる10 t |
| 納税義務者 | 英国の製造者または輸入者 |
30%のしきい値を満たすか上回る包装には課税されないが、 それでも10トンの登録しきい値に算入されるそのため、全量再生材で閾値に達した場合でも登録は必要である。また税は包装1 tあたりで課されるため、販売価格ではなく容器の重量に比例する。
それ以前に、その物品がそもそもプラスチック包装に当たるかを確かめること。複数の素材から成る部品がプラスチックとして扱われるのは、プラスチックが 重量ベースで最も重い単一材料。その場合、課税対象はプラスチック部分ではなく全重量となる。鋼製ジェリカンの本体は、鋼が支配的なのでプラスチック部品にはあたらないが、そのHDPE製キャップは別個の部品として、それ自体の重量に課税される。鋼製ハンドルを備えたHDPE製ジェリカンはほぼ確実にこれにあたり、課税はハンドルを含む全重量に及ぶ。
この規則は双方向に働くので、単一の製品ではなく製品群全体に当てはめて検討すること。別品目として販売されるクロージャー、注ぎ口、コックはそれ自体が包装部材であり、単独で評価される。金属缶向けのプラスチック製クロージャーを輸入する事業者は、容器のおかげで制度の外にいると信じながら、実際には対象内でありうる。10トンのしきい値は、輸入品の輸送用包装など免除対象を除き、全製品ラインにわたるすべての完成プラスチック包装部材を算入する。
空で販売される缶
HMRCは、誰が買うか、満杯で届くかではなく、缶が何のために設計されているかで判断する。2021年財政法第48条(1)は、生産者から使用者に至る過程で物品を収容、保護、取り扱い、配送または提示するのに適するよう設計された製品を包装部材と定めている。第48条(2)は、その物品がサプライチェーンでの使用のために輸入されたか、使用者や消費者による使用のために輸入されたかは問わないと付け加えている。
したがって、UNマーク付きの化学品用缶のように、物品を買い手に運ぶために作られたプラスチック製ジェリカンは、充填業者が買っても農家が空で買っても包装部材である。消費者による1回限りの使用を想定して設計された缶も課税対象のままである。2021年プラスチック包装税(製品の記述)規則の第5規則は、再充填が可能であっても、使い捨ての消費者向け容器を包装として扱う。
所有者が自分の保管のために充填と再充填を行うよう設計された缶は、別の製品である。HMRCは、再使用を想定して設計された飲料ボトル、再利用可能な食品保管容器、家庭用の収納ボックス、モップバケツを、定義に当てはまらない品目として挙げている。充填する本人に空のまま販売される耐久性のある水用缶または携行缶は、薬品缶よりもこれらに近い。HMRCはジェリカンを名指しした例を公表していないため、答えは設計と、それを裏づけるために保有する証拠に左右される。同じ設計が、充填業者向けと、空のままのエンドユーザー向けの両方で販売される場合は、その一部でも10トンの算定から除外する前に、HMRCと決着をつけること。
EUの包装規則では用途が決め手となる。同じ缶でも、エンドユーザーが自ら使うために空で販売されれば製品であり、充填業者に販売されれば包装である。詳しくは当社の EU包装ガイド を参照のこと。英国の基準は缶が何のために設計されたかを問うため、空で販売するだけでは課税対象から外れない。
10トンを缶の本数で見ると
| 形状 | 概算重量 | 10トンに達する個数 |
|---|---|---|
| 20 L HDPEジェリカン、UNグレード | ~1.15 kg | 年間約8,700本 |
| 20 L HDPEジェリカン、エコノミーグレード | ~0.90 kg | 年間約11,000本 |
| 10 L HDPE製ジェリカン | ~0.60 kg | 年間約16,700本 |
計画用の参考重量。閾値は、輸入品に付随する免除対象の輸送用包装を除き、直近12か月間に輸入したプラスチック包装完成部品のすべてを全製品にわたって算入する。申告前に自社仕様書で実際の単位重量を確認すること。
輸出と、多くの輸入者が見落とす税額控除
輸出される包装は、最終的には税を負担しない。部材を12か月以内に輸出する意図がある場合は、納付して還付を受けるのではなく、納税義務を繰り延べることができる。すでに納税した包装があとで輸出された場合は、税額控除を請求できる。英国に輸入し、その一部をアイルランドや大陸へ再輸出する流通業者にとって、これは実際の費用と、資金繰り上のタイミングの問題との違いになる。
この制度のどこでもそうであるように、条件となるのは証拠である。納税繰延も還付も、その包装が英国を出たことを、申請対象となる具体的な部品と紐づけて示せることに依拠する。この紐づけは、貨物が到着した時点で在庫記録に組み込むこと。1年後に船積書類から復元しようとするやり方が、失敗する方である。
輸入者にとっての証拠の問題
英国の成形業者は、自社の工程から再生材含有率を文書化できる。輸入者は、海外のサプライヤーから同等の証明を取得し、それをHMRCが受け入れる証拠に仕立てなければならない。これは、サプライヤーにメールで数字を述べてもらうこととは別の、はるかに大きな作業である。
2026 年 5 月から 8 月まで実施された意見公募は、英国の製造者と輸入者の双方を対象に、機械的リサイクルによる再生材含有の認証義務化を提案した。したがって立証の水準は、下がるより上がる公算が大きい。監査下で書類を復元するのではなく、いまのうちに証跡を積み上げること。
自社だけでなく、供給者と顧客が適合しているかどうかにも気を配るべき理由がある。HMRCは、税が未納であり、事業者がそれを知っていたか、または合理的に知り得たはずである場合、サプライチェーン上の事業者に対して二次的責任および連帯責任の通知を発することができる。自社の前後にいる当事者に対するデューデリジェンスは、自社の防御の一部である。HMRCは、取引開始時に一度行うだけでなく、文書化し繰り返すことを期待している。
容器の買い手は、再生材含有率の証明書、税額の算定根拠となる重量データ、輸出の証拠、そしてサプライヤーに対して行った確認の記録を保管しておくこと。記録は6年間保存しなければならず、それを求める監査は、記録を作成した年には来ない。
再生材の配合はコストに見合いますか。
場合による。しかもその計算は、見積を依頼する前に自分でできるほど単純である。トンあたりの節税額と、バージン材と再生材30パーセントグレードのトンあたり価格差を比較すればよい。包装1トンあたり £228.82 なので、その上乗せ額を下回る価格の再生材グレードなら、引き渡しベースで安くなる。しかもこれは、再生材であるという主張自体の商業的価値を勘定に入れる前の話である。
注意点が 2 つある。再生材はすべての用途で入手できるわけでも、適切なわけでもない。とくに食品接触や一部の危険物承認では、承認が特定の材料に対して与えられている。また再生グレードは材料を変えるため、UN 承認済みの設計は再試験が必要になることがある。
この再試験こそ、多くの比較で抜け落ちるコストであり、小規模なプログラムでは税額の計算を上回ることもある。バージン樹脂で試験された設計型式は、再生ブレンドでは試験されていないため、落下、積み重ね、漏れ防止の各試験を、すでに代表的な部品を生産している金型を使って、工場で改めて実施することになる。年間数量が大きければ、このコストは吸収される。数量が少なければ吸収できないかもしれない。したがって、再生材のルートが有利だと決めてかからず、両方の数字を計算すること。
当社の立場
当社の標準HDPEラインは、内容物に合わせて仕様設定したバージン材のブロー成形グレードです。 認証取得済みの再生材30パーセント仕様は、現時点では標準仕様ではない。材質変更の指定として対応可能であり、輸入者が主張を裏付けるために必要な認証も付く。 お問合せの際にご指定いただければ、バージン材と対比する形で見積りを提示します。税込みの引渡しコストを比較できます。
変更点は3つある:
- 材料と認証をセットで。 再生材仕様は裏付けとなる証拠があって初めて意味を持つため、認証は当然の前提とせず、変更内容の一部として見積もりに含めます。HMRCへの申告はその証拠に依拠します。
- UN認可設計は再試験が必要。 認可は特定の材料に対して与えられるため、樹脂を変えれば設計型式の再試験となる。材料の価格差だけでなく、期間も見込んでおくこと。
- すべての用途に適するわけではない。 食品接触と一部の危険物認証が通常の除外対象です。当社は、再生材含有が適切でない場合には、無理に見積もるのではなくその旨をお伝えします。
再生グレードの割増額が1トンあたり£228.82を超える場合は、バージングレードに税を加えるほうが適切であり、その場合は当社からそう伝える。
まずは
| 用途 | おすすめの缶 | 選ぶ理由 |
|---|---|---|
| 課税を完全に回避する | 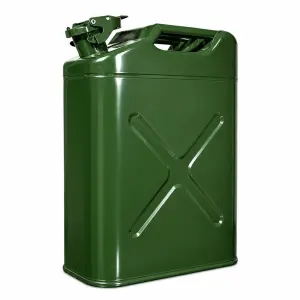 20L NATO規格 スチール携行缶 |
鋼はプラスチック包装ではない。制度が異なる。 |
| プラスチックに代わる長寿命品 | 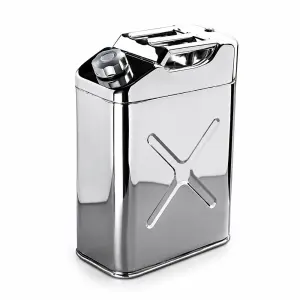 20L ステンレス製ウォータータンク |
プラスチック税の対象外、再生材の主張も不要。 |
| 量産プラスチック、重量が効く |  エコノミーHDPEジェリカン — 非UN |
軽量グレードのため、出荷単位あたりのトン数が少ない。 |
| プラスチックでの食品接触 |  食品グレードHDPEジェリカン |
再生材が通常適さない用途。 |
よくある質問
空で販売されるプラスチック製ジェリカンはプラスチック包装税の対象になりますか?
誰が買うかではなく、缶が何のために設計されているかによります。2021年財政法第48条のもとでは、サプライチェーンを通じて物品を運ぶよう設計された缶は、エンドユーザーが空で買う場合でも包装です。また、使い捨ての消費者向け缶はSI 2021/1417により包装となります。所有者が保管用に繰り返し充填するよう設計された耐久性のある缶は、HMRCが定義の対象外として挙げる再使用可能なボトル、収納ボックス、モップバケツと同じ側に位置します。HMRCはジェリカンについての判断を公表していません。
英国プラスチック包装税の税率はいくらか。
2026 年 4 月 1 日より税率は 1 トン当たり £228.82 で、再生プラスチックの重量比が 30 パーセント未満のプラスチック包装部品に課される。貨物価額に対する割合ではなく、包装 1 トン当たりの定額である。
プラスチック包装税の登録はいつ必要になるか。
過去 12 か月間に、完成したプラスチック包装部品を英国内で 10 トン以上製造した場合、または英国へ 10 トン以上輸入した場合、あるいは今後 30 日間にそうなる見込みの場合である。再生材 30 パーセントの基準を満たす包装は課税されないが、その 10 トンの登録判定の合計には算入される。
10トンはジェリカン何個分ですか。
1 本約 1.15 kg の 20 L UN グレード HDPE ジェリカンでおよそ 8,700 本、より軽いエコノミーグレードならおよそ 11,000 本である。この閾値は、輸入品の輸送用包装など免除対象を除き、直近 12 か月間に輸入した完成プラスチック包装部品を全製品にわたってすべて数える。
再生材の配合はコスト削減になりますか。
トンあたりの節税額と、再生材30パーセントグレードのトンあたり価格上乗せ分を比較する。上乗せがトンあたり £228.82 を下回れば、引き渡しベースで安くなる。注意点が2つある。再生材は食品接触に適さない場合が多いこと、そして材料を変更するとUN承認設計の再試験が必要になり得ることである。
輸入包装への課税は工場と輸入者のどちらが負担するか。
輸入者である。海外の製造者は英国での責任を負わないため、輸入者がより重い立証責任を負う。輸入者はサプライヤーから同等の認証を取得し、再生材含有の申告についてHMRCが受理する証拠へと変換しなければならない。
参考資料
本ページが依拠する規格・法令を発行機関へのリンク付きで示す。市場規則を挙げている箇所については、仕様に反映する前に最新版を確認すること。
初回公開日
最終確認日 確認者: David Guru(共同創業者兼事業開発ディレクター) ガイドの確認方法 Fortitude21は液体容器を製造・販売しています。当社のガイドにアフィリエイトリンクはありません。