英国で現在もレッドディーゼルを使用できる者、2022年4月1日に何が変わったか、HMRCが確認する事項、そして購入・保管・持ち運びの方法。
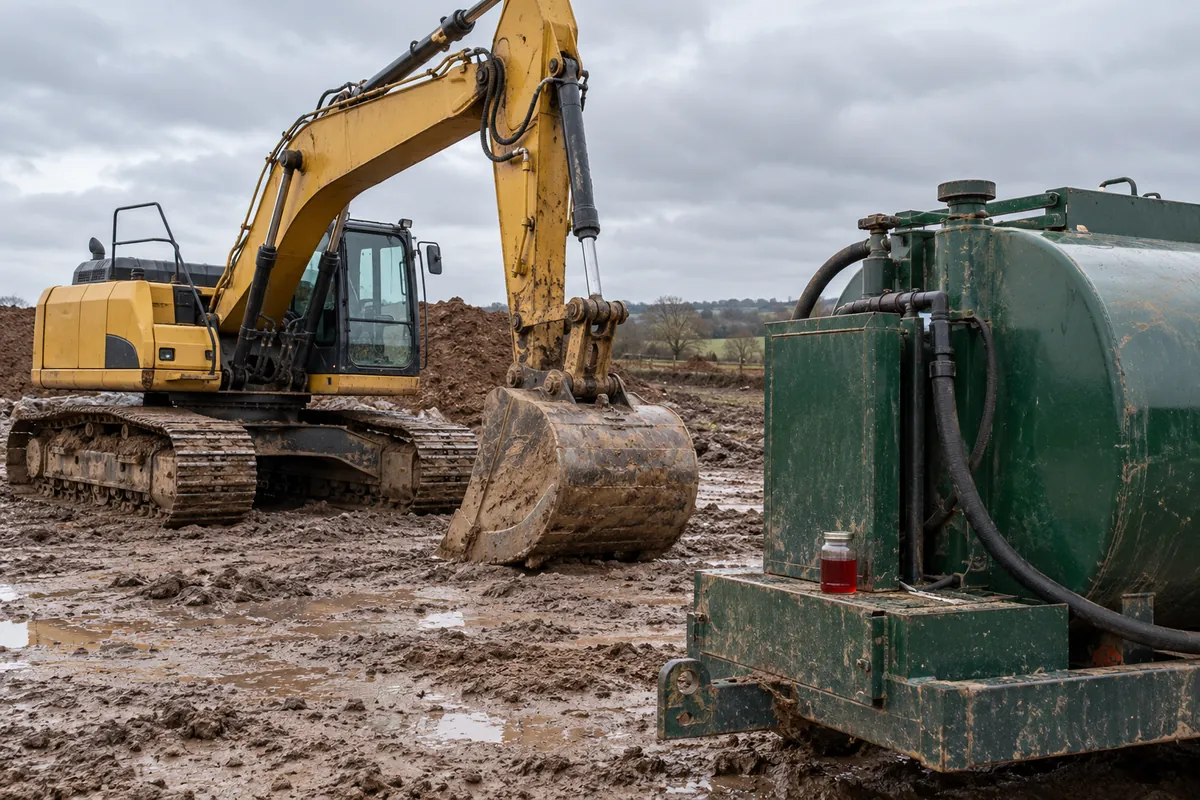
レッドディーゼルは、軽減された燃料税率で販売されるガスオイルで、赤く染められ、HMRCが検出できるよう化学的にマーキングされている。2022年4月1日以降、使用が合法なのは「認められた機械(excepted machines)」に限られる。農業、園芸、養殖、林業、鉄道、プレジャーボート以外の船舶、ゴルフ場とアマチュアスポーツクラブ、移動遊園地、非商業用施設の熱または電力である。それ以外はホワイトディーゼルが必要である。
簡単な答え: 英国でレッドディーゼルを使えるのは誰か。
2022年4月1日以降は、例外とされた機械のみである。対象は、農業、林業、園芸、養殖の作業、鉄道、ゴルフ場、地域アマチュアスポーツクラブ、移動遊園地、プレジャー用以外の船舶、非商業用施設の熱と電力である。建設機械とレンタルの現場用発電機はホワイトディーゼルで運転し、不正使用は押収、遡及しての税の追徴、罰金につながりうる。
計算ツールで確かめる
必要な缶の数は?ジェリカンサイズ計算ツールレッドディーゼルは課税軽減されたガスオイルで、マーカー入りディーゼルやマーカー入りガスオイルとも呼ばれる(HMRC Excise Notice 75、1.2)。道路用のホワイトディーゼルと同じガスオイルだが、それを燃やす機械と、その機械が行う作業を理由に、低い税率が適用される。
Hydrocarbon Oil (Marking) Regulations 2002の規則3が、最小添加量を定めている。赤色染料は1リットルあたり4 mgとなり、HMRCの職員が検査するのは化学マーカーである(Notice 75、9.3)。
| レッドディーゼルへの添加物 | 種類 | 1,000,000 Lあたりの最小量 |
|---|---|---|
| ソルベントレッド | 染料 | 4 kg |
| ソルベントオレンジ | 染料 | 0.4 kg |
| 汎用マーカー | 化学マーカー | 3 kg |
| 英国で一般的な課税用マーカー | 化学マーカー | 2.5 kg |
| キニザリン | 化学マーカー | 1.75 kg |
| n-ブチルフェニルエーテル | 化学マーカー | 9.5 kg(最大14.25 kg) |
減税灯油は、キニザリンの代わりにクマリンを含み、染料は含まないため、赤くない。ホワイトディーゼル(クリアディーゼルまたは道路用ディーゼルとも呼ばれる)には、染料もマーカーも含まれない。
2022年4月以前は、減税が適用されないのは道路走行車両だけだったため、建設機械、発電機、業務用ボイラーはレッドディーゼルで稼働していた。Finance Act 2021の第102条とその附則21は、2022年4月1日からこの基準を、例外機械を限定列挙したリストに置き換えた。このリストは現在、Hydrocarbon Oil Duties Act 1979の附則1Aにある。リストにない機械は、減税された燃料を使用できない(Notice 75、2.1)。
HMRCの2021年の政策文書が理由を示している。レッドディーゼルは英国のディーゼル使用量の約15%を占め、年間約1,400万トンの二酸化炭素を排出していた。この変更は英国全体に適用され、2026年10月時点でも有効である。2026年4月のNotice 75の更新では、薪の生産と未舗装の農道が認められた目的に加えられた。レンタル業者は、機械が認められた作業からそれ以外の作業に移る際にタンクを洗い流さなければならず(7.3)、2タンク方式で燃料を切り替えてはならない(7.2)。
機械が対象となるかは、その種類と、その時点で行っている作業で決まる(Notice 75、2〜6節):
| カテゴリー | レッドディーゼルを使用できる用途 | Notice 75 |
|---|---|---|
| 農業用車両 | 農業、園芸、養魚、林業;公道沿いの路肩や生け垣の刈り込み;雪、氷、洪水の除去 | 3.2, 3.3 |
| 特殊車両:ショベルカー、移動式クレーン、構内作業トラック、ロードローラー | 農業、園芸、養魚、林業;ゴルフ場またはスポーツクラブの敷地 | 3.4, 3.5 |
| 公道走行の許可がない車両、またはSORN車両 | 公道外での農業・林業用途;ゴルフ場;スポーツクラブ;移動遊園地の敷地 | 3.6, 3.7 |
| 鉄道車両 | レール間隔35 cm以上の鉄道での推進用;路面電車を除く | 3.9 |
| 船舶 | 私的なプレジャーボートの推進用を除き、あらゆる用途 | 2.3, 5 |
| 草刈り機 | 農地、ゴルフ場、スポーツクラブ、移動遊園地の敷地 | 6 |
| その他の機械・機器 | 農業、林業、樹木作業、移動遊園地、ゴルフ、スポーツクラブ、非商業用施設の暖房・動力 | 4 |
| 灯油暖房設備 | あらゆる施設の暖房 | 2.4 |
ここでいうスポーツクラブとは、登録済みの地域アマチュアスポーツクラブ(community amateur sports club)を指し(7.11)、建設中のゴルフ場は含まれない(7.9)。
はい。農業、園芸、養魚、林業に関連する目的に限る。農業用車両は、トラクター、1,000 kg以下の単座のオフロード車、またはコンバインのように農産物を扱う機械を組み込んだ車両でなければならない。同一の占有者が持つ1.5 km未満離れた2つの区画の間に限って公道の走行が認められた車両も対象となる(Notice 75、3.2)。農産物を運ぶトラックは対象とならない。
農業、林業、園芸の団体と合意した、第12〜14節の覚書(Memorandum of Agreement)が線引きをしている。認められるのは、自らの資材、農産物、家畜の移動、家畜用の柵の設置、農地に利益をもたらす溝の清掃、未舗装の農道、収穫した丸太を薪にするための切断と乾燥である。除外されるのは、造園、洪水防御、泥炭の採取、スポーツ用ピッチ、運送である。農作業を請け負う業者は、現場への移動中にレッドディーゼルを使える。作物の運搬のみを請け負う業者は運送業者であり、ホワイトディーゼルを使う。農場の車両は、それが保管されている土地での他の作業にも使える(3.3)。缶とバウザーについては次を参照: 農業用燃料貯蔵。
はい。熱または電力の75%以上が、営利目的の取引を意味する商業目的に使われていない施設に供給される場合である(Notice 75、7.14および7.16)。住宅も対象で、在宅勤務に使う住宅も含まれる。NHSの病院、公立学校、市庁舎、図書館、礼拝所、主たる目的を遂行している慈善団体も同様である(7.17)。
ガスオイルのボイラーを使う店舗、事務所、ホテル、倉庫は、ホワイトディーゼルを購入しなければならない。灯油は例外である。Schedule 1Aの第8項(1)(e)により、ガスオイル以外の重油を燃焼する暖房システムは、あらゆる施設を軽減税率で暖房できる(Notice 75、2.4)。
発電機にも同じ判定が適用される。農業・林業の作業、樹木作業(7.7)、ゴルフ場やスポーツクラブ、移動遊園地、非商業用の施設で使う場合は、対象となる。建設現場や商業イベントで借りた発電機は、ホワイトディーゼルで運転する。車両に牽引または積載された発電機は、車両のエンジンで駆動されない場合、別個の機械として扱われる(第4節)。参照: 発電機の燃料保管。
私的なプレジャーボートを除くすべての船舶は、あらゆる目的でレッドディーゼルを使用でき、船上に常設された機械も同様である(Notice 75、第5節)。そのため、漁船、作業船、フェリーは対象となる。グレートブリテンのプレジャーボートは、所有者がエンジンを駆動する分の割合を申告し、供給業者がその分に全額の税を課す場合に、レッドディーゼルを給油できる(Excise Notice 554)。別のタンクから給油されるヒーターや発電機は、レッドディーゼルを使用できる(附則1A、6(3))。
北アイルランドは、附則21が英国全体に及ぶため、2022年4月1日から同じ例外機械のリストを使っている。例外はプレジャーボートで、2021年10月1日以降、タンクが1つのものはホワイトディーゼルを給油しなければならず、登録供給業者は推進以外の用途として燃料の40%に対する減税分を値引きできる(Notice 554、2.3)。北アイルランドには独自の油貯蔵規則もある。甲板上で使う缶については次を参照: 船舶用燃料容器。
レッドディーゼルは、認められた機械で購入、保有、使用することが合法である。乗用車、バン、トラック、またはリストにない機械に入れることは違法であり、ホワイトディーゼルと混ぜること(Notice 75、10.1)、マーカーを除去すること、マーカーを隠すために何かを添加すること(11.2)も違法である。最後の2つは燃料ロンダリングにあたる。
HMRCの職員は、あらゆる車両、機械、船舶、貯蔵タンクの燃料を採取でき、油を検査するために個人の住宅以外の敷地に立ち入り、書類の提示を求め、燃料に英国の燃料税が納付済みであることの証拠を求めることができる(9.4)。サンプル採取を拒否すると、採取できるまで車両を留め置かれることがある(9.1)。第11節は、不正使用の後に続く措置を挙げている:
燃料が不正に使われると信じる理由のある供給者も責任を負う(Hydrocarbon Oil Duties Act 1979 第13条(2))。差し押さえに対する不服申立ては、1か月以内に書面で行う(11.4)。
レッドディーゼルとホワイトディーゼルは同じガスオイルで、違いは税率、染料、マーカーにある。DfT Guidance Note 23は、レッドディーゼルは課税目的で着色されたものであり、輸送上は別の種類のディーゼルではないとしている。
| 燃料 | 用途 | 染料とマーカー | 適法な用途 |
|---|---|---|---|
| 白色(道路用)軽油 | 通常税率 | なし | あらゆるディーゼルエンジン |
| レッドディーゼル | 軽減税率 | 赤と橙の染料、4種のマーカー | 適用除外の機械のみ |
| 灯油 | 暖房用は免税 | マーカーあり、染料なし | あらゆる施設の暖房用。車両への使用はHMRCの許可がある場合のみ |
道路用ディーゼルの硫黄分は最大10 mg/kgである(保持されたDirective 98/70/EC、附属書II)。2011年1月1日以降、非道路用機械、トラクター、レクリエーション用船舶向けのガスオイルにも同じ上限があり、販売時点では20 mg/kgまで認められる(第4条(2)、SI 2010/3035、規則7)。機械用のレッドディーゼルは超低硫黄であるが、この規則はセタン価も密度も定めておらず、暖房用ガスオイルは対象外である。自動車の所有者にとって、より大きなリスクはHMRCである。押収、未払い税の追徴、罰金が科される。
「暖房油」は灯油にも軽油(ガスオイル)にもなり得るため、納品書を確認すること。アイルランドでは、歳入庁(Revenue)が軽減税率のマーカー入りガスオイルを緑に着色するため、同国の「グリーンディーゼル」は、英国でいうレッドディーゼルに当たる。
管理油の登録取扱業者(RDCO)から購入する。HMRCのExcise Notice 192により、取扱業者は承認を受け、お客様の使用が資格に適うことを納得するための合理的な措置を講じなければならない(2.6、5.3)。正規の業者は、請求書にRDCOの承認番号を印刷し、ウェブサイトでHMRCの承認を明示している(5.3)。20リットル以下の密封容器でのみレッドディーゼルを販売する店舗はこの制度の対象外であり、バルクから小型容器に詰めるには承認が必要である(3.1、3.2)。
納入のたびに、その燃料が道路走行には使えないと記した納品書が付く(5.6)。ヤード、給油所、マリーナからの100リットル超の供給では、販売業者が氏名、住所、申告した用途、VAT番号を記録する(5.7)。納品書は保管しておくこと。職員は、タンク内の燃料の裏付けとなる書類の提示を求めることができる(Notice 75、9.4)。
購入できる量に上限を設ける規則はなく、用途と保管の規則が限度を決める。ホワイトディーゼルを入手できない必須利用者(一般開業医(GP)や水道事業者など)は、軽減税率燃料の許可を申請し、税額の差額を支払うことができる(Notice 75、第8節)。
レッドディーゼルは油であるため、他のディーゼルと同じ汚染規則の対象となる。GOV.UKの農場燃料に関するガイダンスは、レッドディーゼルとホワイトディーゼルを農業用燃料油としている。
| 場所 | 規則 | 貯蔵が規制対象になる場合 |
|---|---|---|
| イングランド(事業所) | Oil Storage (England) Regulations 2001 | 建物の外にある200 Lを超える容器 |
| イングランド(農場) | SSAFO Regulations 2010 | 農場にある燃料油が1,500 Lを超える場合 |
| ウェールズ | Oil Storage (Wales) Regulations 2016 | 200 Lを超える容器(農場を含む) |
| スコットランド | EASR 2018 規則26・28 | 200 L未満の可搬式容器を除くすべての容器 |
| 北アイルランド、事業用 | Oil Storage Regulations (NI) 2010 | 200 Lを超える容器 |
| 北アイルランド、農場 | Farm fuel oil regulations (NI) 2003 | 農場で1,250 L超 |
規則が適用される場合、防液堤は最大の容器の110%または合計の25%の、いずれか大きい方を収容できなければならない。ドラム缶は25%のドリップトレイを使用でき、IBC1基またはバウザー1基には110%が必要である。バウザーのコックまたはバルブは、使用しないときは施錠して閉じておかなければならない(GOV.UK)。参照: 英国の油類保管規則 と 防液堤容量計算ツール。
レッドディーゼルとホワイトディーゼルは、ラベルを付けた別々のタンクで保管すること。販売業者は、レッドからホワイトに切り替えたタンクを洗い流し、レッドディーゼルのタンク、ドラム缶、ポンプのそれぞれに、認められた機械専用であることを示すラベルを貼らなければならない(Notice 192、5.4)。農場のタンクに同じラベルを付ければ、誤給油を防げる。英国以外については、次を参照: 二次封じ込めの要件。
レッドディーゼルのジェリカンは、英国のガソリン容器の容量制限の対象外である。The Petroleum (Consolidation) Regulations 2014はガソリンを引火点21 °C未満で定義する一方、GB CLPは、引火点55〜75 °Cのディーゼルとガスオイルを区分3とみなすことを認めている(英国のガソリン容器規則)。英国には缶の色を定める法律がない。代わりに内容物を表示する(ジェリカンの色).
道路輸送では、レッドディーゼルは UN 1202、クラス3、容器等級IIIである。DfT Guidance Note 23はADRの閾値を次のように示す:
| 運搬者 | 上限 | 条件 |
|---|---|---|
| 個人 | 1容器あたり60 L、1車両あたり240 L | 漏れないよう閉じた詰替え式容器(ADR 1.1.3.1(a)) |
| 作業者、業務での自己使用 | 1包装あたり450 L、1車両あたり1,000 L | 主たる事業に付随するもの(1.1.3.1) |
| 事業者 | 車両1台あたり1,000 L | UN承認容器、2 kgの粉末消火器、運転者の基礎訓練(1.1.3.6) |
| 運搬者を問わない | 1,000 L超 | ADRの全面適用とCDG 2009 |
危険物を入れるプラスチック製ジェリカンの使用期間は、製造日から5年である(ADR 4.1.1.15)。スチールとHDPEのどちらを選ぶかについては、次を参照: 鋼製とHDPE製の携行缶を参照してください。 ADR 1,000ポイント計算ツール で混載の積荷を計算し、 燃料の安全な保管 で保存期間を確認する。
当社は、スチール製の携行缶と、ドラム缶やIBCの下に敷く流出防止設備を製造しています。20リットルの横型農業用缶は、0.8 mmの亜鉛メッキ鋼板をプレス成形し、トラクターや作業機のフレームに平らにボルト留めできます。20リットルのNATOパターンスチール缶は、ディーゼルの道路輸送用にUNマークが付いており、オリーブドラブまたは任意のRAL色で提供しています。
当社のドラム缶用漏洩防止パレットは液だめの容量が42〜488リットル、IBC用パレットは120〜1,600リットルです。英国の油保管場所には、排水栓のないものを選んでください。油の規則が、防液堤に排水用の開口部を設けることを禁じているためです。燃料、機械、所在する国をお知らせいただければ、缶と防液堤の仕様を決めます。
| 用途 | おすすめの缶 | 選ぶ理由 |
|---|---|---|
| 農業機械に届けるレッドディーゼル | 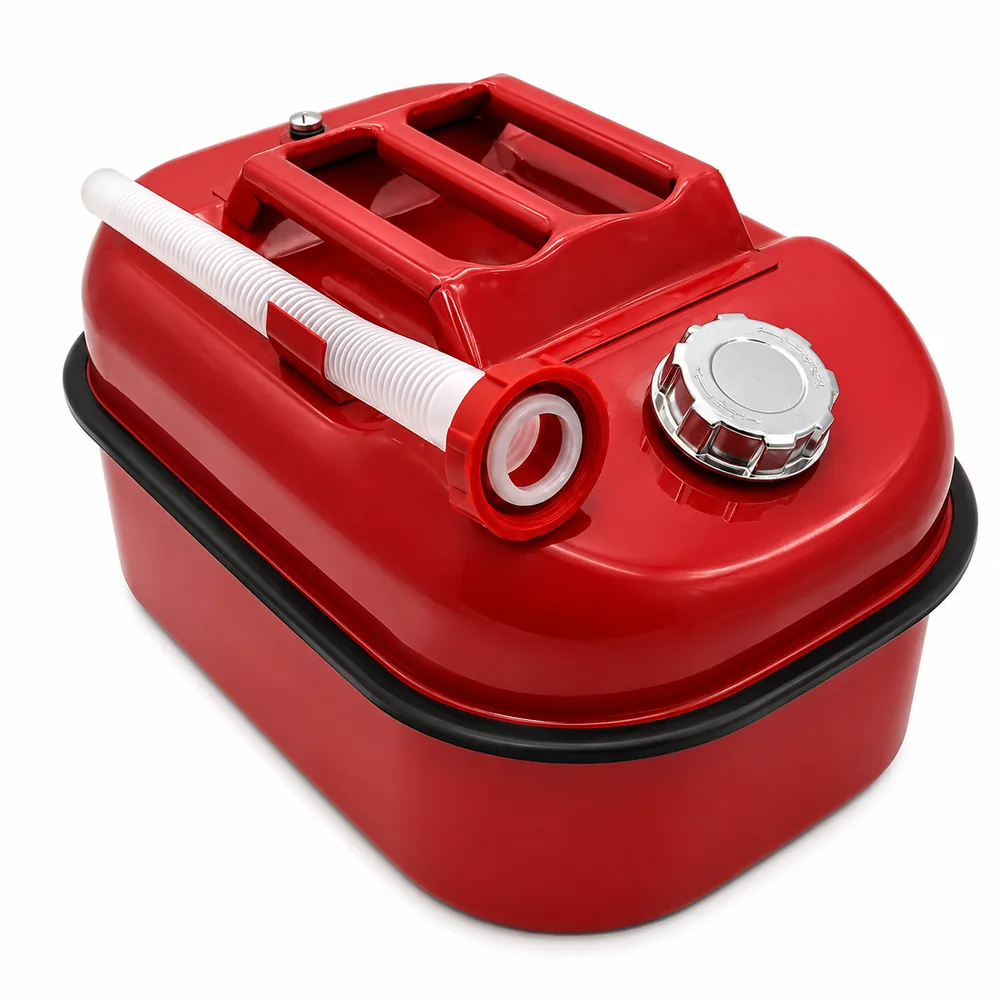 20L 横型 農業用携行缶 |
亜鉛メッキ0.8 mm鋼製。トラクターや作業機のフレームに平らにボルト留めできる構造。 |
| レッドディーゼルの道路輸送 | 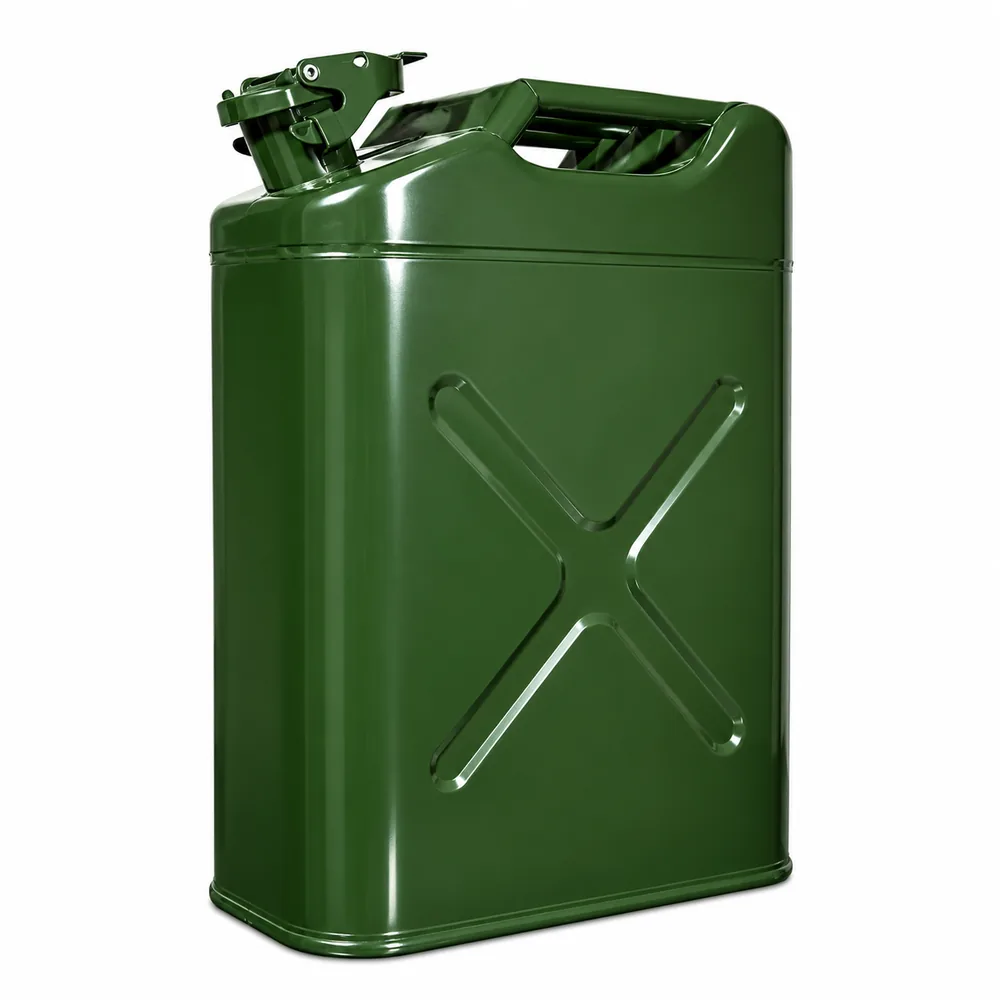 20L NATO規格 スチール携行缶 |
ADRに基づくUN 1202用の国連表示付き鋼製缶。ベント付きキャップ、オリーブドラブまたは任意のRAL色。 |
| 発電機・小型機械への給油 | 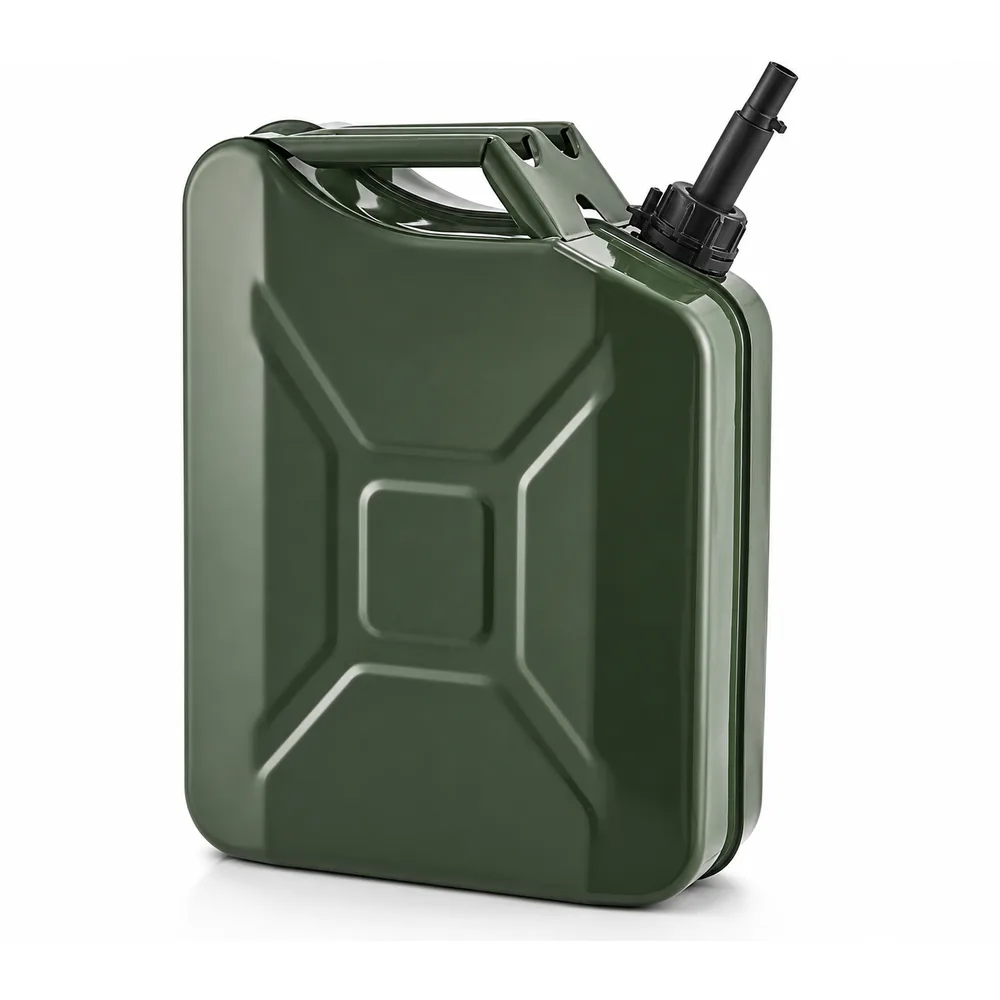 注ぎ口付き 20L スチール燃料タンク |
フレキシブルな注ぎ口が、じょうごなしで燃料を給油口に導く。 |
| レッドディーゼルのドラム缶 | 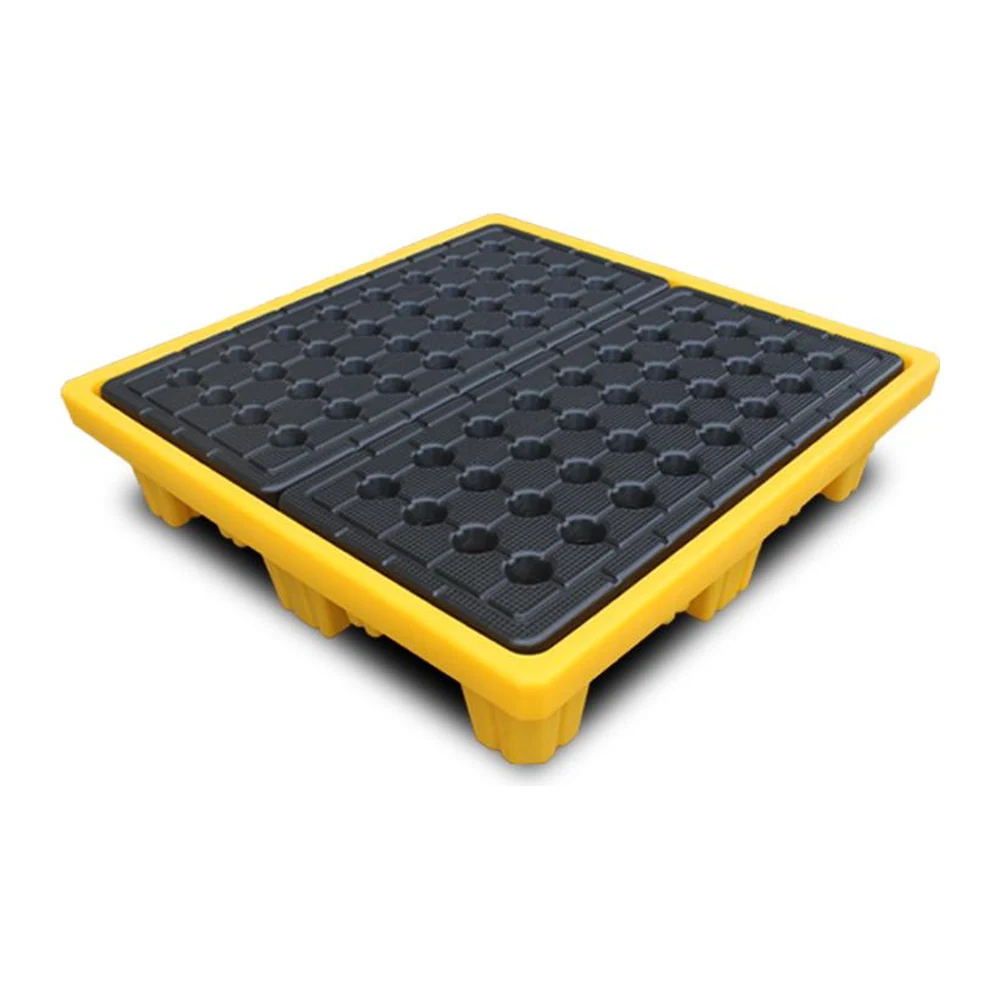 ドラム缶用漏洩防止パレット |
液だめは42〜488リットル。オイルのドラム缶1〜4本用。 |
| レッドディーゼルのIBC | 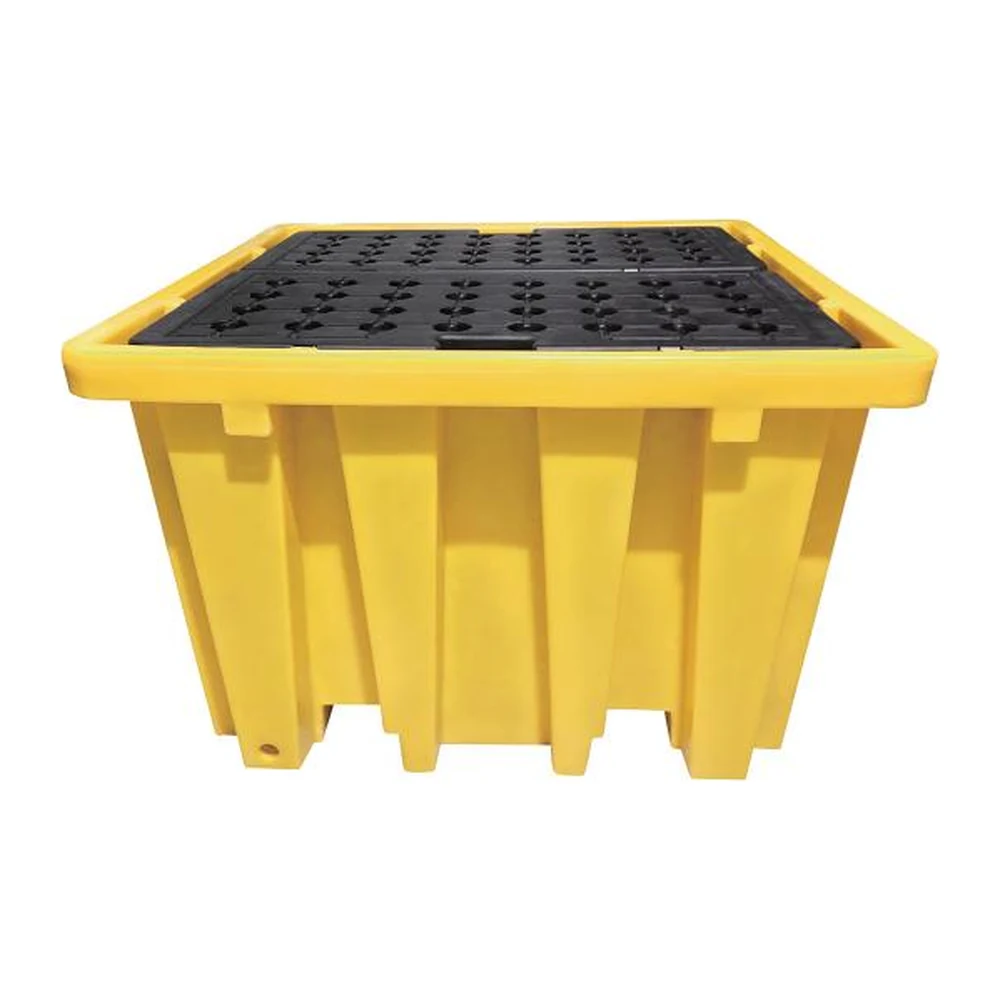 IBC・多容器用漏洩防止パレット |
120〜1,600リットルの液だめ。1,000リットルのIBC 1基には1,100リットルが必要 |
いいえ。Excise Notice 75(10.1項)は、軽減税率の燃料と通常税率の燃料を、どのタンクでも混ぜることを禁じており、混合は民事罰の対象となる行為の一つである(11.2)。HMRCは燃料と、車両または機械を押収することがある。両方の燃料を使う事業者は、ラベルを付けた別々のタンクと缶を使い、レッドからホワイトに切り替えたタンクは、マーカーが残らなくなるまで洗い流すこと。
はい。レッドディーゼルはガスオイルであり、他のディーゼルと同じように劣化する。主な脅威は水である。タンクが半分ほどしか入っていないと、結露した水が燃料の下に溜まり、フィルターを詰まらせる微生物の増殖を促す。タンクと缶は満たして密封し、底に溜まった水は抜き、古い在庫から先に使うこと。保管期間については、当社の「燃料の安全な保管」ガイドが扱っている。
燃料価格は掲載していない。供給元、数量、週によって変わるためである。レッドディーゼルがホワイトディーゼルより安いのは、燃料税の大半が軽減されているからで、HMRCは現行の税率を、税率・控除額一覧の「Marked gas oil」の項に公表している(Notice 75、1.2)。1ガロンあたりの価格を比べるには、英ガロン1ガロンが4.546リットル、米ガロン1ガロンが3.785リットルであることを使う。
はい。管理油の登録販売業者(registered dealers in controlled oil)は、英国で引き続きレッドディーゼルを販売している。対象は、2022年4月1日に軽減税率が維持された機械と用途で、農業、林業、養殖、鉄道、プレジャーボート以外の船舶、ゴルフ場、アマチュアスポーツクラブ、移動遊園地、非商業用の暖房である。規則を定めるExcise Notice 75をHMRCが最後に更新したのは、2026年9月18日である。
いいえ。建設業は2022年4月1日に減税の対象から外れたため、掘削機、クレーン、ダンプ、レンタルの現場用発電機はホワイトディーゼルで稼働する。掘削機などの特殊車両がレッドディーゼルを使えるのは、農業、林業、養魚の作業、またはゴルフ場やスポーツクラブの敷地内に限られる(Notice 75、3.5)。農場のために舗装道路や建物を建設することも、認められた目的ではない(第12節)。
農業、林業、園芸の作業、またはゴルフ場やアマチュアスポーツクラブの敷地内に限られる。フォークリフトは構内作業車であり、Notice 75はこれを特殊車両として扱っており(3.4)、特殊車両がレッドディーゼルを使えるのはそれらの用途に限られる(3.5)。倉庫、工場、建材商のフォークリフトには、ホワイトディーゼルが必要である。
はい。収穫した丸太を切断・乾燥して薪として供給する場合である。HMRCは2026年4月のNotice 75の更新(第13節)で、薪の生産を認められる林業目的に加えた。丸太を切断、乾燥、保管する場所へ運び入れ、運び出す車両や機械も対象となる。フェンスや家具などの製品へのさらなる加工は対象外である。
はい。既存のコースと施設をプレーできる状態に保つための作業(補修や改修を含む)と、クラブハウスや更衣室の熱・電力が対象である(Notice 75、7.10)。ゴルフ練習場も含まれる。新しいコース、練習場、クラブハウスの建設は対象外であり、その作業にはホワイトディーゼルを使う。コースの車両は、コースの2つの部分の間を、最短経路で道路を横断できる(3.8)。
はい。ただし、車のタンクには決して入れないことが条件である。DfT Guidance Note 23が説明するとおり、ADR 1.1.3.1(a)により、個人は、1個あたり60リットルまで、車両1台あたり240リットルまでの詰め替え可能な容器に入れて、漏れないよう密閉してディーゼルを運べる。納品書を一緒に保管すること。HMRCの職員は、所持している燃料について説明を求めることができるためである(Notice 75、9.4)。
グレートブリテンでは、ナローボートなどの私的なプレジャーボートは、所有者がエンジンを駆動する分の割合を申告し、その分に全額の税を支払えば、レッドディーゼルを給油できる(Excise Notice 554)。エンジンへの供給とは別のタンクから給油されるヒーターや発電機は、レッドディーゼルを使用でき、HMRCの2021年の政策文書は、永続的に係留されたハウスボートの推進以外の用途にこれを残した。北アイルランドでは、タンクが1つのプレジャーボートはホワイトディーゼルを使わなければならない。
はい。その走行が農業、林業、園芸の作業の一部である場合である。圃場や請負作業の現場への往復、資材の運搬、自分で育てた農産物や家畜の市場への搬出、公道沿いの路肩の草刈りや除雪が該当する(Notice 75、3.3および第12節)。他人の作物や家畜を運ぶためだけに借りたトラクターは運送業にあたり、ホワイトディーゼルが必要である。
HMRCに、脱税・租税回避の通報サービスを通じて、オンラインまたは電話で通報する。レッドディーゼルの販売業者全員が掲示しなければならないA3ポスターにも、同じことが書かれている(Excise Notice 192、5.3)。HMRCは車両、機械、船舶、貯蔵タンクの燃料を検査でき、使用資格のない軽減税率の燃料で動いている車両や機械を見つけた場合は押収する(Notice 75、11.1)。
HMRCのExcise Notice 75とDfTのGuidance Note 23は、レッドディーゼルそのものによるエンジンの損傷には言及していない。DfTは、レッドディーゼルは安全のためではなく課税のために着色されていると述べており、機械用の軽油は、2011年1月1日以降、路上用ディーゼルと同じ10 mg/kgの硫黄上限が適用されている。例外はマーカーを不正に除去した燃料である。HM TreasuryとHMRCによれば、マーカーを除去するために使う薬品と酸が燃料中に残り、ディーゼル乗用車の燃料ポンプを損傷する。
はい。レッドディーゼルは、住宅、または非事業用途の慈善団体に渡る場合、および用途にかかわらず2,300 L以下の供給の場合に、5%のVATが課される。事業者への、それより大きな納入には標準税率の20%がかかる。HMRCは、同じ現場への1日の納入をすべて1回の供給とみなし、路上走行用燃料として使う油には標準税率が適用される(VAT Notice 701/19、3.2項、6.1.1項、6.2.2項)。
はい。機械に対してはそうである。非路上走行機械、農林業用トラクター、レジャー用船舶向けに販売される軽油は、2011年1月1日以降、硫黄の上限が路上用ディーゼルと同じ10 mg/kgとなっている(Directive 98/70/EC、第4条(2)と附属書II)。流通過程での混入により、販売時点では20 mg/kgまで認められることがある(SI 2010/3035、規則7)。暖房用軽油はこの規則の対象外である。
レッドディーゼルは赤い。The Hydrocarbon Oil (Marking) Regulations 2002は、軽油1 Lあたり赤色染料4 mg以上とオレンジ色染料0.4 mg以上を求めており、HMRCは、染料の色がこの燃料の名の由来だと述べている。化学マーカーも添加されており、HMRCの係官がその検査を行う(Notice 75、9.3)。ホワイトディーゼルには染料もマーカーもなく、税を軽減した灯油にはマーカーはあるが染料はない。
はい。ただし、緑のディーゼルがアイルランドのマーキング済み軽油を指す場合に限る。どちらも税を軽減したオフロード用ディーゼルで、不正使用を係官が見つけられるよう着色されており、英国は赤、アイルランドは緑である(HM TreasuryとHMRC、2014年)。アイルランド歳入庁は、マーキング済み軽油に軽減税率で課税し、路上走行車両への使用を禁じている。英国でレッドディーゼルを使えるのは、Notice 75に列挙された例外対象の機械に限られる。
本ページが依拠する規格・法令を発行機関へのリンク付きで示す。市場規則を挙げている箇所については、仕様に反映する前に最新版を確認すること。
最終確認日 確認者: Clarence Cheang(共同創業者)